Ein kurzer Rückblick: An der Gemeindeversammlung vom Dezember 2015 beantragt der Gemeinderat, die Bevollmächtigung zum Verkauf des Schulhaus Thal. Nach einer heftigen Diskussion, weist die Versammlung das Geschäft mittels Rückweisungsantrag an den Gemeinderat zurück. Sechs schriftlich formulierte Fragen sind durch den Gemeinderat nun zu klären.
Eineinhalb Jahre später, an der ausserordentlichen Gemeindeversammlung vom 25.04.2017, beantwortet der Gemeinderat der Versammlung die im Rückweisungsantrag formulierten Fragen (Link zu den Antworten).
Was in diesen eineinhalb Jahren alles geschah, kannst du grösstenteils auch auf dieser Homepage nachlesen (siehe Schulhaus Thal).
Im Rahmen der ausserordentlichen Gemeindeversammlung vom 25.04.2017 stellt der Gemeinderat und die Arbeitsgruppe Schulhaus Thal die Fakten und Erkenntnisse zu vier gemeindeinternen Nutzungsmöglichkeiten ausführlich vor. Mittels Konsultativabstimmung ermittelt der Gemeinderat die vom Stimmvolk favorisierte Variante.
Der amtlichen Publikation und der Botschaft des Gemeinderates zur Gemeindeversammlung vom 28.06.2017 ist folgendes Traktandum zu entnehmen:
Traktandum 4: Schulhaus Thal: weiteres Vorgehen
Dieses Traktandum lässt eher eine Information über das weitere Vorgehen auf Grund der Resultate der Konsultativabstimmung (Gemeindeversammlung vom 25.04.2017) vermuten.
Doch der Gemeinderat scheint seine Tätigkeiten seither auf die ursprüngliche Absicht das Schulhaus zu verkaufen konzentriert zu haben. Um seinem Vorhaben noch etwas Nachdruck zu verleihen, führte er eine „Risikoanalyse“ und eine „Gesamtbeurteilung mit der Berücksichtigung der finanziellen Folgen“ durch. Von einer ernsthaften Behandlung des mittels Konsultativabstimmung abgeholten Volkswillens, das Schulhaus weiterhin öffentlich zu nutzen, sieht er damit gänzlich ab. Er verzichtet mit seinem Vorgehen auf die Prüfung der vom Volk favorisierten Variante, mit der Gemeindeverwaltung ins Schulhaus Thal umzuziehen und damit die öffentliche Nutzung von Turnhalle und Rasenplatz zu unterstützen. Der erneute Antrag an die Gemeindeversammlung, das Schulhaus zu verkaufen, unterstreicht den Unwillen des Gemeinderates, sich mit Alternativen zu einem Verkauf auseinanderzusetzen.
Nebst dem Verkauf beantragt der Gemeinderat wiederum – c) den Gemeinderat zum Verkauf zu ermächtigen. Wer an der Gemeindeversammlung vom Dezember 2015 teilgenommen hat weiss, dass allein der Umstand, dass der Gemeinderat beschliessen soll, wer den allfälligen Kaufzuschlag erhält, zu heftigen Diskussionen führte. Umso mehr erstaunt, dass auch in diesem Punkt der Volkswille, bei der Auswahl der zukünftigen Eigentümerschaft mitbestimmen zu können, wiederum unberücksichtigt geblieben ist.
Kommen wir zum Punkt. Verkaufen JA oder NEIN
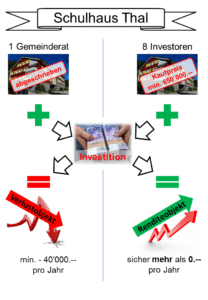
Der Gemeinderat kommt in seinen Analysen zum Schluss, dass ein weiteres Engagement in das Schulhaus Thal unweigerlich ein Verlustgeschäft ist und somit den Steuerzahler in den kommenden 10 – 15 Jahren eine halbe Million Franken kosten wird (siehe Botschaft des Gemeinderates Seite 22/23)
Diese Meinung teilen weder die ehemalige Arbeitsgruppe Schulhaus Thal noch die acht potenziellen Kaufinteressenten. Aus allen vorliegenden Kaufangeboten geht hervor, dass die Liegenschaft als Renditeobjekt erworben werden soll (siehe Rückweisungsantrag mit Antworten des Gemeinderates, Seite 3).
Was heisst das?
Ein konkretes Beispiel: Die Familie Röthlisberger kauft das Schulhaus für 710‘000 Franken und investiert weiteres Kapital in eine Renovation des Gebäudes und den Einbau von weiteren Wohnungen. Dabei ist sie der Ansicht, dass trotz einer allfälligen weiteren öffentlichen Nutzung der Turnhalle und des Rasenplatzes (mündliche Zusagen) eine Rendite erzielt werden kann. Das heisst: Kaufpreis + Investitionen für Renovation & Ausbau = Rendite oder anders gesagt, es resultiert ein Gewinn auf dem gesamthaft eingesetzten Kapital.
Die Gemeinde Trachselwald hat das Schulhaus Thal bis auf den letzten Franken abgeschrieben. Das heisst, sie ist einem potenziellen Käufer um mindesten 650‘000 Franken im Finanzierungsvorsprung! Am Beispiel der Familie Röthlisberger sogar um 710‘000 Franken.
Aus dieser Erkenntnis stellen sich folgende Fragen:
- Wie kommt es, dass acht potenzielle Käufer zum Schluss kommen, dass wenn sie das Schulhaus für 645‘000 bis 710‘000 Franken kaufen und anschliessend in das Gebäude weiter investieren ein Gewinn (Rendite) resultiert?
- An was liegt es, dass der Gemeinderat in keiner seiner Berechnungen auch nur annähernd auf eine schwarze Null kommt? Obschon für die Gemeinde die Aufwendung für den Kaufpreis entfällt.
- Wie kommt der Gemeinderat zum Schluss, dass ein privater Käufer über ein relevantes Steuerpotenzial verfügt, wenn er mit seiner angeblich defizitären Liegenschaft Jahr für Jahr Verluste einfährt?
Fazit:
Wäre es nicht möglich mit der Liegenschaft Schulhaus Thal eine Rendite zu erwirtschaften, so würden auch keine Angebote vorliegen. Sämtliche vorliegenden Kaufangebote basieren auf einer positiven Ertragsrechnung mit einem mehr oder weniger grossen Eigennutzungsanteil.
Ein Objekt in dieser Grössenordnung das mehr finanziellen Aufwand als Ertrag mit sich bringt, lässt sich schlicht weg nicht verkaufen. Beispiel: Schloss Trachselwald.
Bist du der Ansicht, dass dich dieser Beitrag in deiner Entscheidungsfindung zur kommenden Gemeindeversammlung vom 28. Juni 2017 unterstützt, so würden wir uns über die Unterstützung deinerseits (in Form eines Beitritts zum Verein trachselwald.info) freuen. (Jahresbeitrag 20.- / Beitrittsformular)